Pierwsze mieszkanie to duża decyzja i często również pierwsze poważne zobowiązanie finansowe na wiele lat.
Dlatego warto dobrze przygotować się nie tylko do wyboru nieruchomości, ale także do całego procesu kredytowego.
Poniżej zebrałem najważniejsze etapy, przez które najczęściej przechodzi osoba kupująca mieszkanie lub dom na kredyt.
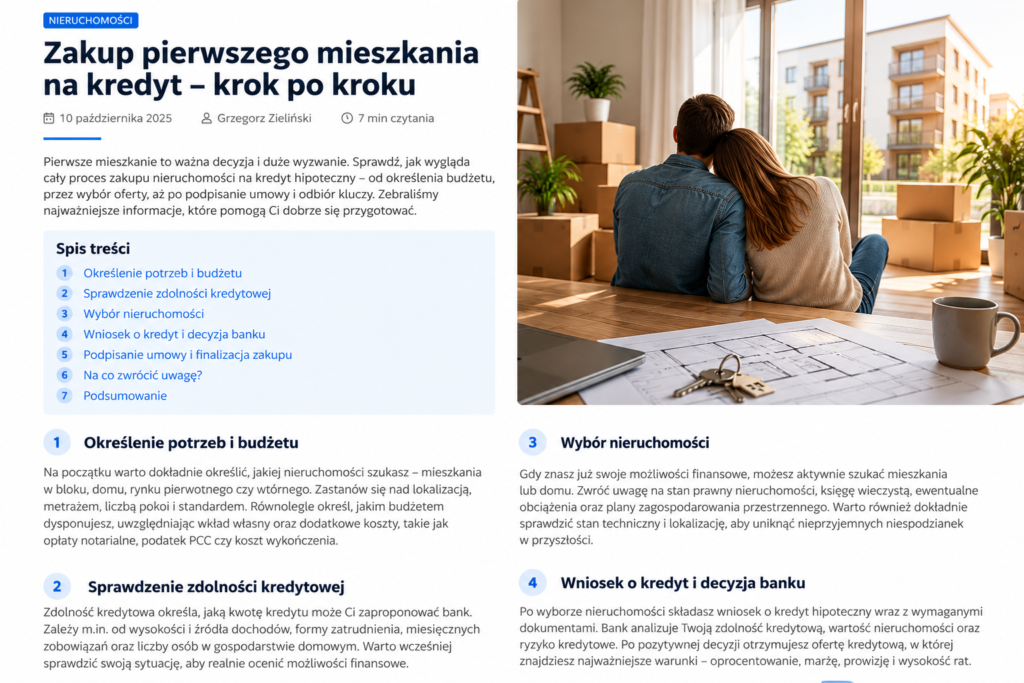
Określ swój budżet
Zanim zaczniesz przeglądać ogłoszenia, warto ustalić, jakiej nieruchomości możesz realnie szukać.
Przy obliczaniu budżetu trzeba uwzględnić nie tylko cenę mieszkania, ale również wysokość wkładu własnego, koszty notarialne, ewentualny podatek PCC, opłaty związane z kredytem, wykończenie lub remont oraz dodatkową rezerwę finansową.
Dzięki temu łatwiej uniknąć sytuacji, w której zakup nieruchomości wykorzystuje cały dostępny budżet.
Sprawdź swoją zdolność kredytową
Zdolność kredytowa określa, jaką maksymalną kwotę bank może Ci zaproponować.
Wpływają na nią między innymi wysokość dochodów, forma zatrudnienia, liczba osób w gospodarstwie domowym, obecne kredyty i pożyczki, limity na kartach kredytowych oraz długość planowanego okresu spłaty.
Warto sprawdzić swoją sytuację jeszcze przed podpisaniem umowy przedwstępnej.
Wybierz nieruchomość
Gdy znasz już swoje możliwości finansowe, możesz rozpocząć poszukiwania.
Przy zakupie warto zwrócić uwagę nie tylko na cenę i lokalizację, ale również na stan prawny nieruchomości.
Należy sprawdzić między innymi księgę wieczystą, formę własności, ewentualne obciążenia, stan techniczny lokalu oraz dokumentację potrzebną bankowi.
Porównaj oferty kredytów
Nie każdy bank ocenia klienta i nieruchomość w taki sam sposób.
Różnić się mogą wysokość oprocentowania, marża, prowizja, wymagany wkład własny, koszty dodatkowe, warunki wcześniejszej spłaty oraz podejście do konkretnego źródła dochodu.
Dlatego warto porównać kilka ofert zamiast ograniczać się do banku, w którym masz konto.
Złóż wniosek i przygotuj dokumenty
Po wyborze nieruchomości i odpowiedniej oferty rozpoczyna się właściwy proces kredytowy.
Bank może poprosić o dokumenty dotyczące dochodów, zatrudnienia lub działalności gospodarczej, kupowanej nieruchomości, wkładu własnego oraz umowy przedwstępnej.
Kompletna dokumentacja zwykle pomaga uniknąć niepotrzebnych opóźnień.
Decyzja kredytowa i umowa
Po analizie wniosku bank wydaje decyzję kredytową.
Przed podpisaniem umowy należy dokładnie sprawdzić między innymi oprocentowanie, wysokość rat, okres kredytowania, prowizje, wymagane ubezpieczenia, zasady wcześniejszej spłaty oraz warunki uruchomienia kredytu.
Nie warto podpisywać umowy w pośpiechu.
Finalizacja zakupu
Po spełnieniu warunków bank uruchamia kredyt, a środki trafiają zgodnie z zapisami umowy.
W przypadku zakupu mieszkania oznacza to zwykle finalizację transakcji u notariusza i rozpoczęcie spłaty kredytu zgodnie z harmonogramem.
Podsumowanie
Zakup pierwszego mieszkania na kredyt może wydawać się skomplikowany, ale dobrze przygotowany proces jest znacznie prostszy.
Najważniejsze jest wcześniejsze sprawdzenie swoich możliwości, odpowiednie przygotowanie dokumentów oraz porównanie dostępnych ofert.
Jeśli planujesz zakup pierwszego mieszkania lub domu i chcesz przejść przez cały proces spokojnie i bez zbędnych formalnych niespodzianek, mogę pomóc Ci na każdym etapie.